اصدر مدير عام دائرة ضريبة الدخل والمبيعات بشار صابر، استنادا الى قرار مجلس الوزراء رقم 136 الصادر بتاريخ 6 تشرين الأول 2016 الخاص بالإعفاء من الغرامات، وفي ضوء صدور قرار مجلس الوزراء رقم 546 تاريخ 6 تشرين الثاني 2016 قرارا بتعديل الآلية الصادرة عنه، لتصبح على النحو الآتي: الغرامات المتعلقة بالمبالغ المعلنة من قبل المكلف و/او المطالبات الصادرة عن الدائرة للإقرارات الضريبية الملزم المكلف بتقديمها قبل 31 كانون الأول 2015 لكل من ضريبة الدخل وضريبة المبيعات شريطة ان يكون قرار التدقيق، قرار التقدير، قرار هيئة الاعتراض، قرار إعادة النظر، قرارات المحكمة الصادرة قبل انتهاء فترة تطبيق قرار الاعفاء وشريطة ان لا يطعن المكلف بهذه القرارات.
وبموجب القرار، تصبح غرامات المطالبات المنظورة أمام القضاء للفترات الواردة في بند السابق شريطة إسقاط هذه القضايا اسقاطاً نهائياً او صدور قرار المحكمة بالفصل في هذه القضايا قبل انتهاء فترة تطبيق قرار الاعفاء شريطة ان لا يطعن المكلف بهذه القرارات.
وبموجبه تصبح الغرامات والمبلغ الاضافي والتعويض القانوني والتعويض المدني المعلقة قبل صدور قرار الاعفاء او كانت المطالبة غرامات فقط، كما تصبح الغرامات المتعلقة باقتطاعات ضريبة الدخل وضريبة الخدمة المستوردة المترتبة على المكلف قبل 31 كانون الأول 2015.
وبحسب القرار، يطبق الاعفاء على غرامات ضريبة المبيعات بعد المصالحة وفق احكام القانون.
وفيما يتعلق بأسس تسوية المطالبات، يتم تحصيل مطالبات الأموال العامة المتراكمة والمتعلقة بضريبة الدخل وضريبة المبيعات وغراماتها والمبلــغ الاضافي علــى المكلفين الملزمين بدفــع مستحقاتهــم الماليــة المترتبــة للدائرة حتــــى 31 كانون الأول 2015 شريطة ان لا يقل المبلغ عن 5 الاف دينار، مؤكدا أن مدة تطبيق قرار مجلس الوزراء 90 يوماً من تاريخ 12 تشرين الأول 2016.
ويعفى المكلف بنسبة 50 بالمئة من الغرامات والمبلغ الاضافي 9 بالمئة والتعويض القانوني والتعويض المدني إذا تم دفع كامل المبالغ المتحققة عليه والمبلغ المتبقي من الغرامات نتيجة تطبيق الاعفاء خلال مدة سريان الاعفاء دون الحاجة الى تقديم طلب خطي من المكلف.
بينما يعفى المكلف بنسبة 25 بالمئة من الغرامات والمبلغ الاضافي 9 بالمئة والتعويض القانوني والتعويض المدني اذا تمت الموافقة على طلب المكلف بتقسيط المبالغ المتحققة عليه شريطة دفع 25 بالمئة من المبالغ المتحققة عليه خلال المدة المقررة 90 يوما، وبأقساط شهرية لا يتجاوز عددها 12 قسطا مع تقديم شيكات بنكية بقيمة كل قسط اضافة لتقديم كفالة عدلية بالمبالغ المقسطة، على ان تستكمل اجراءات التقسيط خلال فترة تطبيق الاعفاء شريطة ان تكون الاقساط محملة بكامل الغرامات والمبلغ الاضافي المتحقق، ويتم تنفيذ الاعفاء عند تسديد القسط في موعده القانوني .
وبموجب القرار، يتم الإعفاء من المبلغ الاضافي 9 بالمئة المترتبة عن عملية التقسيط إذا تمت الموافقة على طلب المكلف بتقسيط المبالغ المتحققة عليه بعدد اقساط يزيد على 12 قسطا ولا يتجاوز 24 قسطا شريطة دفع 25 بالمئة من المبالغ المتحققة عليه خلال مدة 90 يوما، مع تقديم شيكات بنكية بمبلغ كل قسط اضافة لتقديم كفالة عدلية بالمبالغ المقسطة على ان تستكمل اجراءات التقسيط خلال فترة تطبيق الاعفاء، شريطة أن تكون الاقساط محملة بكامل المبلغ الاضافي المتحقق ويتم تنفيذ الاعفاء عند تسديد القسط في موعده القانوني.
وفي حال تخلف المكلف عن تسديد اي قسط من هذه الاقساط، فإن القرار يستوجب أن تستحق الاقساط المتبقية بتاريخ استحقاق هذا القسط، ويعد الاعفاء لاغيا فيما يتعلق بالأقساط المتبقية.
كما أنه في حال استفاد المكلف من هذا الاعفاء وقام بالطعن في أي من هذه القرارات او المطالبات يعد الاعفاء لاغيا.
وبموجب القرار، فإنه إذا كان مجموع الضريبتين والغرامات المتعلقة بها 5 ألاف دينار فأكثر، والارصدة المستحقة من أي واحدة منهما لا تساوي 5 ألاف دينار فأكثر، فيطبق الاعفاء في حال السداد او التقسيط الكامل للضريبتين والمتبقي من الغرامات المتعلقة بهما.
وإذا كانت احدى الضريبتين والغرامات المتعلقة بها 5 الاف دينار فأكثر والأخرى أقل من ذلك فيطبق الاعفاء بناء على رغبة المكلف على رصيد الضريبة الذي بلغ 5 الاف دينار فأكثر او التقسيط الكامل لذلك الرصيد ويجوز الاعفاء في حال رغب المكلف بالدفع والتقسيط الكامل للضريبتين والمتبقي من الغرامات المتعلقة بهما.
وفي حال وجود أية خلافات قد تنشأ عن تطبيق الاعفاء، فترفع هذه الحالات، بموجب القرار، للمدير العام للنظر فيها واتخاد القرار المناسب بشأنها.


 الأرصاد: استمرار هطول أمطار رعدية في مناطق عدة بالمملكة
 تجنبا لتكدس البضائع والشاحنات .. نقابة شركات التخليص تأمل استئناف حركة الشحن عبر معبر نصيب الأربعاء
 صالح: المس بالإخوة السورية الأردنية بعيد عن أحلام الأطراف المشبوهة
 وزير الخارجية في القطري في عمّان الأربعاء
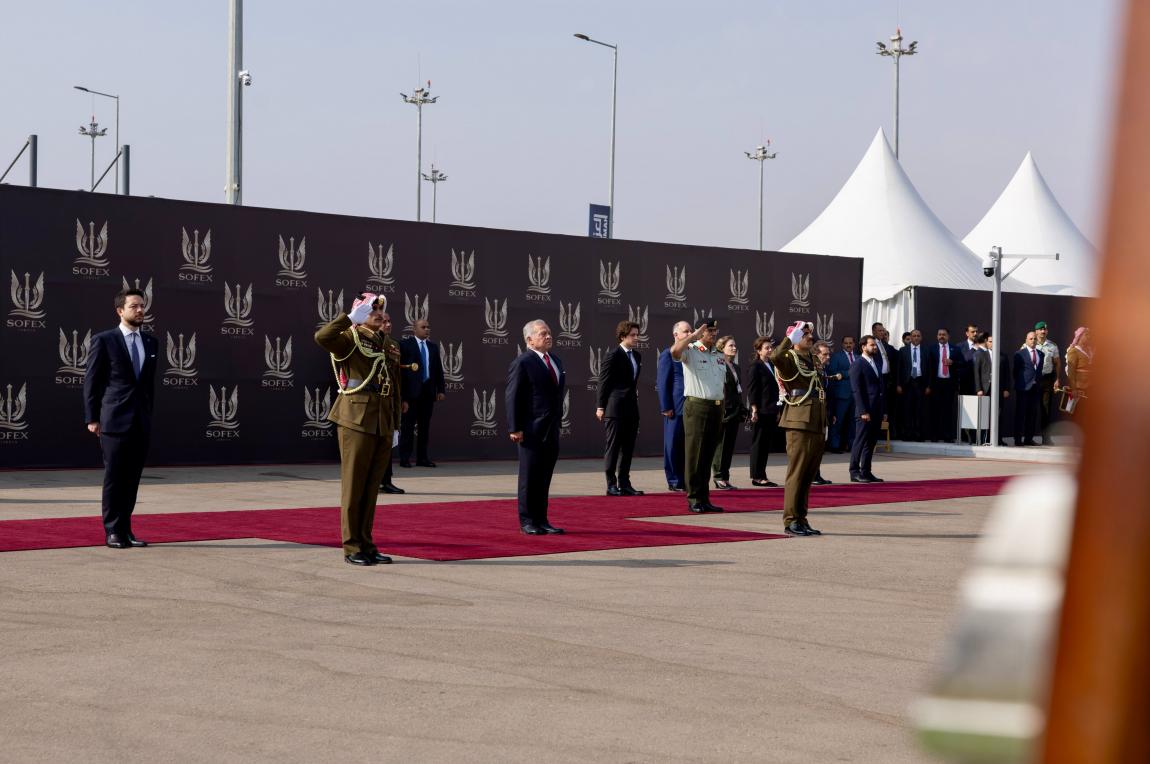 الملك يرعى انطلاق فعاليات مؤتمر ومعرض "سوفكس 2026" في العقبة
 النائب مجحم الصقور: الفيصل في انتخابات رئاسة المجلس "الصندوق"
 مديرية الأمن العام تحذّر من حالة عدم الاستقرار الجوي
 الأرصاد تحذر من السيول والعواصف الرعدية مع استمرار حالة عدم الاستقرار الجوي