فرْضُ البنوك عمولة مصرفية على الحساب الجاري إذا نقص الرصيد فيه عن مبلغ يحدده البنك مسبقاً، من المسائل التي اختلفت اجتهادات العلماء المعاصرين فيها، ما بين مبيح لها، ومانع منها.
فقد ذهب بعض العلماء المعاصرين إلى جواز فرض هذه العمولة، مستدلين بعدة أدلة من أهمها:
أولاً: عموم الأدلة الدالة على جواز أخذ الأجرة على العمل، ولذا يجوز للبنك أخذ أجرة مقابل الخدمات التي يقدمها لصاحب الحساب الجاري.
ثانياً: قوله صلى الله عليه وسلم: (لا ضَرَرَ ولا ضِرَارَ) رواه أحمد في [مسنده]، وفي فرض عمولة على العميل رفعٌ للضرر عن البنك؛ لأن البنك ملزم بفتح حساب لكل من يطلب ذلك منه.
ثالثاً: استدلوا بالقياس على أن البنك مخير بأخذ العمولة على الحساب الجاري، وجواز التنازل عنها، فقياساً عليه يجوز إعفاء أصحاب بعض الحسابات عند حد معين من هذه العمولة.
رابعاً: الاستدلال بالعرف الجاري في البنوك الذي لا يخالف الشرع، ومثل هذا العرف معتبر في الشرع.
خامساً: الاستدلال بالمصلحة؛ وذلك لأن البنوك الإسلامية تواجه منافسة شديدة مع البنوك الربوية، وتحميل البنوك الإسلامية مصاريف الحسابات الجارية عند نقصان المبلغ المودع فيها عن حد معين، يفقدها بعض المقومات التي تعينها على المنافسة مع البنوك الربوية.
واستدل المانعون لفرض هذه العمولة بعدة أدلة من أهمها:
أولاً: أن المبلغ المودع في الحساب الجاري يكيّف على أنه قرض من العميل للبنك، ولذا من الواجب أن يتحمل البنك الخسارة كما يحصل على الربح، والقاعدة الفقهية تقول: "الخراج بالضمان"، وتحميل العميل بعض تكاليف الحساب الجاري يخالف مقتضى هذه القاعدة، وقالوا: إن بعض البنوك الربوية أكثر عدلاً من البنوك الإسلامية في هذه المسألة.
ثانياً: أن فرض هذه العمولة يخرج القرض عن كونه تبرعاً، إلى كونه معاوضة، وفي هذه الحالة يجب تطبيق أحكام عقد الصرف عليه من التقابض والمساواة؛ لأنه نقد بنقد.
ثالثاً: أن فرض العمولة بهذه الحالة، يجعل المعاملة تحت باب بيع وسلف، وهو منهي عنه شرعاً، فهو سلف من العميل للبنك، وبيع للخدمة من البنك للعميل.
رابعاً: لا وجه للتمييز بين أصحاب الحسابات في حال تدني الرصيد عن حد معين إلا إذا كانت العمولة مقابل القرض، وحينها نقول: كل قرض جر نفعاً فهو ربا.
وقد اجتهد كل فريق بمناقشة أدلة الفريق الآخر، والرد عليها، ولا يسع المقام هنا لعرض هذه المناقشات.
وعلى كل حال فالمسؤولية -إن وجدت- على الهيئة الشرعية للبنك، وليس على المواطن إثم في ذلك. والله تعالى أعلم.


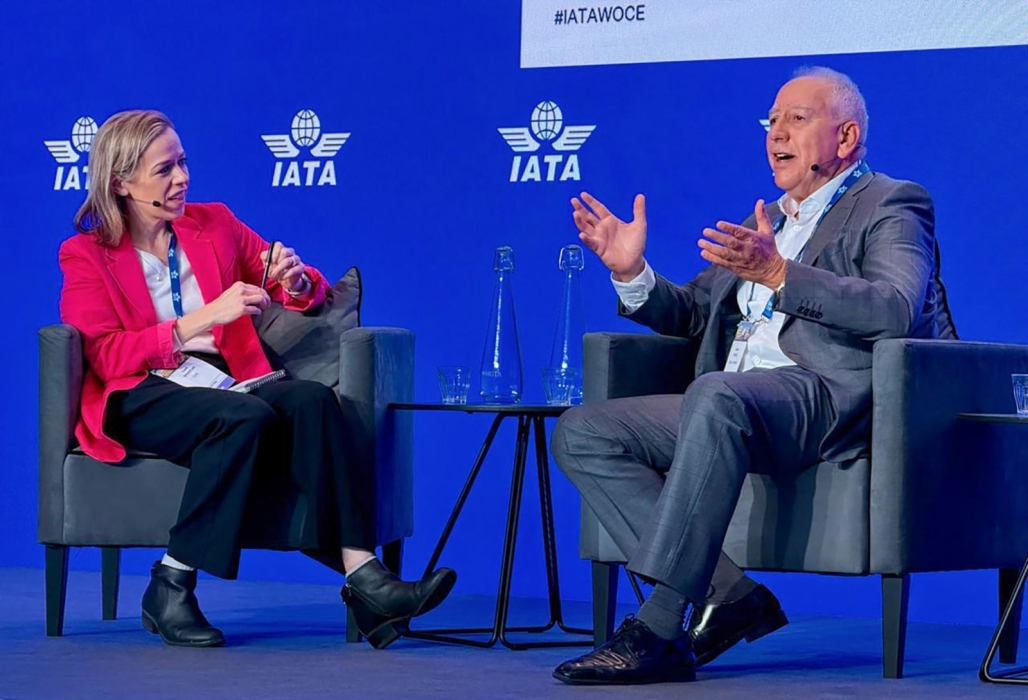 سامر المجالي يناقش تحديات قطاع الطيران العالمي ومستقبل تنافسيته خلال ندوة "أجنحة التغيير أوروبا 2026" في بروكسل
 وزارة الاستثمار تطرح التأهيل الأولي لمشروع تخزين الطاقة في الموجب
 500 دينار وحجز المركبة غرامة القيادة تحت السن القانونية
 ارتفاع أسعار الذهب محليا إلى 84.20 دينارا للغرام
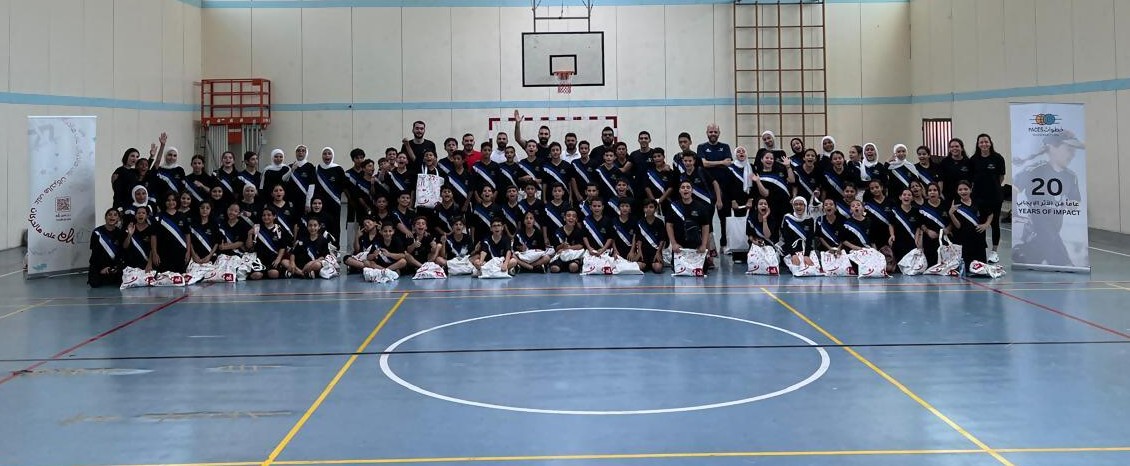 البنك الأردني الكويتي يدعم مشاركة 260 طفلاً في بطولات كرة السلة التي تنظمها مؤسسة "خطوات"
 ضبط 28 عاملة منزل هاربة .. بعضهن مسجل بحقهن بلاغات هروب منذ 10 سنوات
 انخفاض في الحرارة الخميس وتوقع زخات مطرية شمالي المملكة ووسطها
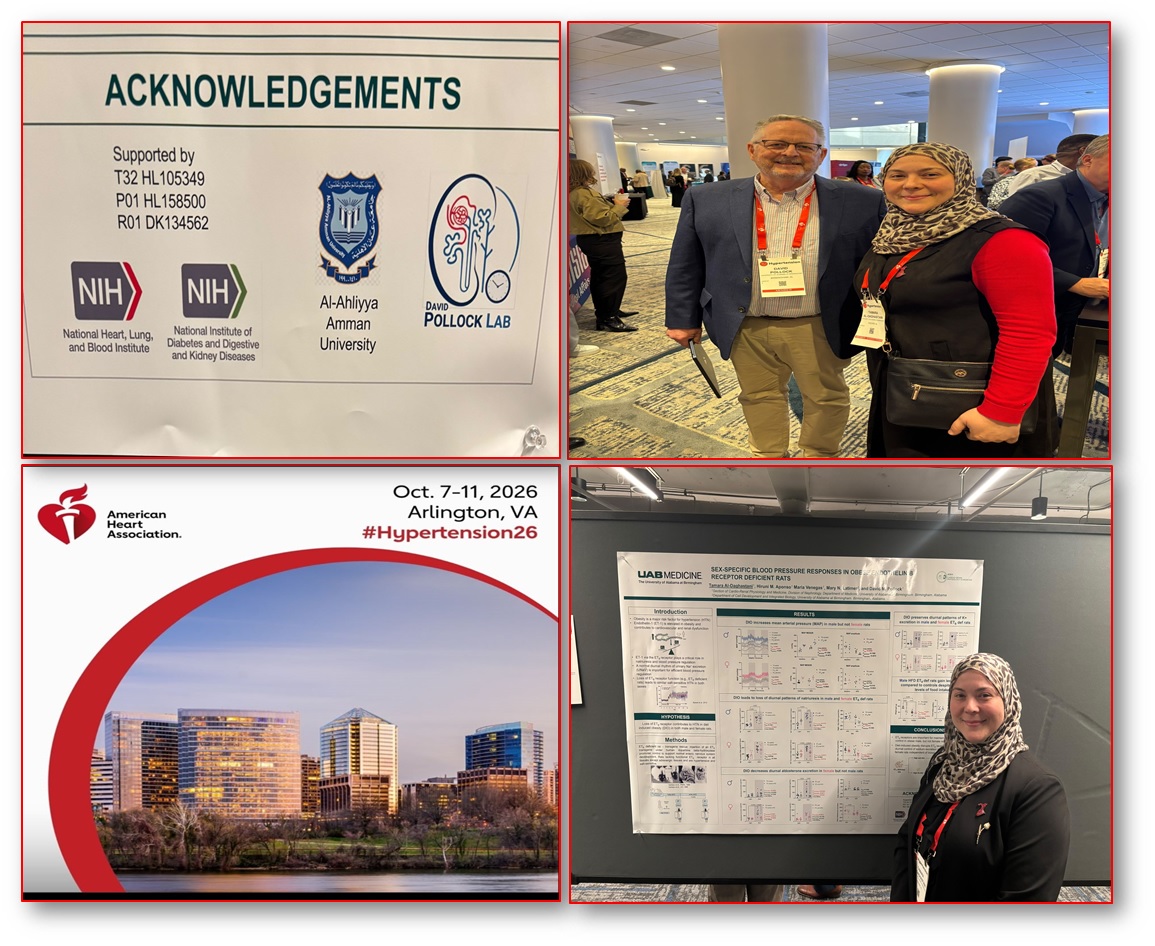 الداغستاني مُبتعثة "صيدلة" عمّان الأهلية تفوز بجائزة بمؤتمر لجمعية القلب الأمريكية