‘‘المركزي‘‘: 90 % من الشركات قادرة على تحمل الصدمات المالية
Tuesday
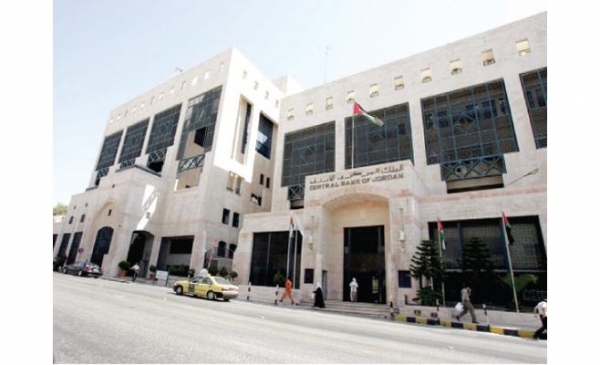
أظهرت حسابات للبنك المركزي الأردني أن 90 % من الشركات في الأردن قادرة على تحمل صدمات ارتفاع أسعار الفائدة أو انخفاض ربحية الشركات في حال حدوثها إلا أن قطاع الشركات العقارية هو الاكثر تأثراً بهذه الصدمات.
وبين البنك في تقرير لنتائج اختبارات الاوضاع الضاغطة عن العام 2016 التي تم اجراؤها على قطاع الشركات أنه بناء على تلك النتيجة فإن على البنوك الاخذ بعين الاعتبار هذه المخاطر عند دراسة التوسع باقراض الشركات العقارية. واختبارات الاوضاع الضاغطة تستخدم لقياس قدرة القطاعات المحلية على تحمل الصدمات.
في حين أظهر التقرير أن الشركات الخدمية والصناعية حافظت على استقرار اوضاعها المالية المتمثلة بارتفاع حجم موجوداتها وأرباحها على الرغم من الظروف السياسية والاقتصادية الصعبة التي تمر بها المنطقة وتأثيراتها على الأردن، في حين شهد قطاع الشركات العقارية تراجعاً واضحاً في حجم اعماله وربحيته في الفترة (2012-2014) إلا أنه عاد ليتحسن في العام 2015.
وبين البنك في تقريره أن التسهيلات العقارية او بضمانات عقارية شكلت ما نسبته 33.3 % من اجمالي التسهيلات الممنوحة من قبل البنوك في نهاية العام 2016 مقابل ما نسبته 35.6 % في نهاية العام 2015.
وبلغت التسهيلات الائتمانية الممنوحة للقطاع العقاري لأغراض سكنية وتجارية ما قيمته 4.96 مليار دينار في نهاية العام 2016 مشكلة ما نسبته 21.8 % من اجمالي التسهيلات الممنوحة من قبل البنوك، مقارنة مع 4.53 مليار دينار في نهاية العام 2015 وبنسبة نمو بلغت حوالي 9.6 %.
وبين التقرير أن نسب ارتفاع المؤشر القياسي لأسعار العقار في الأردن لا تزيد كثيراً عن نسب التضخم العام، كما ان ارتفاع اسعار العقارات شهد تباطؤاً ملحوظاً في عامي 2015 و2016 انسجاماً مع تراجع التضخم الى مستويات سالبة وهذا يدل على أن ارتفاع اسعار العقارات في الأردن خاصة خلال الفترة ما بعد الأزمة المالية العالمية هو ارتفاع طبيعي ولا يشكل تهديداً على الاستقرار المالي.
وبينت نتائج اختبارات الاوضاع الضاغطة التي تستخدم لقياس قدرة البنوك على تحمل الصدمات أن الجهاز المصرفي الأردني قادر بشكل عام على تحمل الصدمات والمخاطر المرتفعة، حيث تم وضع سيناريو افتراضي يتمثل بتفاقم الظروف الاقليمية المحيطة بالمملكة بشكل أكبر واستمرار انخفاض أسعار النفط وتأثيرها على الاوضاع المالية لدول الخليج العربي بشكل واضح، وانتقال الأثر للأردن على شكل تراجع ملحوظ في حوالات العاملين الأردنيين في هذه الدول، وانخفاض حجم المساعدات من دول الخليج وانخفاض الدخل السياحي والاستثمار المباشر مما قد يؤدي الى تراجع النمو الاقتصادي في المملكة وزيادة مستويات البطالة وتراجع السوق المالي.
وبينت نتائج الاختبارات ان نسبة كفاية رأس المال للقطاع المصرفي في الأردن ستبلغ بافتراض حدوث السيناريو أعلاه 17.9 %، 16.8 % و15.3 % للأعوام 2017، 2018، 2019 على التوالي ، أن انه وبافتراض اسوأ السيناريوهات فان نسبة كفاية رأس المال ستبقى أعلى من الحد الأدني المطبق في الأردن والبالغ 12 % والحد الأدنى المحدد من لجنة بازل والبالغ 10.5 %.
أما بالنسبة لكفاءة التشغيلية للبنوك فقد ارتفع متوسط نسبة اجمالي المصروفات الى اجمالي الدخل للقطاع المصرفي في المملكة من 50.6 % في نهاية العام 2015 الى 55.7 % في نهاية العام 2016، وبالرغم من هذا الارتفاع الا ان متوسط النسبة ما زال قريباً من الحد الأعلى المقبول عالمياً والبالغ 55 %، الا أنه وبنفس الوقت فإن هذا يتطلب من بعض البنوك العمل على ضبط وتخفيض مصاريفها التشغيلية بشكل أكبر.
وبحسب التقرير شهد العام 2016 استمراراً للتحسن في مستوى الائتمان الممنوح من البنوك والذي بدأ بشكل واضح في العام 2015، حيث نمت التسهيلات الممنوحة من البنوك خلال عامي 2015 و2016 بما نسبته 9،6 % و 9 % على التوالي، مقارنة مع 6،3 % و 5،3 % خلال عامي 2013 و2014 على التوالي.


 ترامب: أسعار النفط ستنخفض بشدة
 "بوصلتك المالية" يواصل مساره الوطني بمحطة جديدة في المفرق
 مقارنة بين منصتي MT4 و MT5 في عام 2026: أي منصة تناسب أسلوب التداول الخاص بك؟
 أسعار النفط تهبط عالمياً بعد موجة صعود قوية وسط تطورات المنطقة
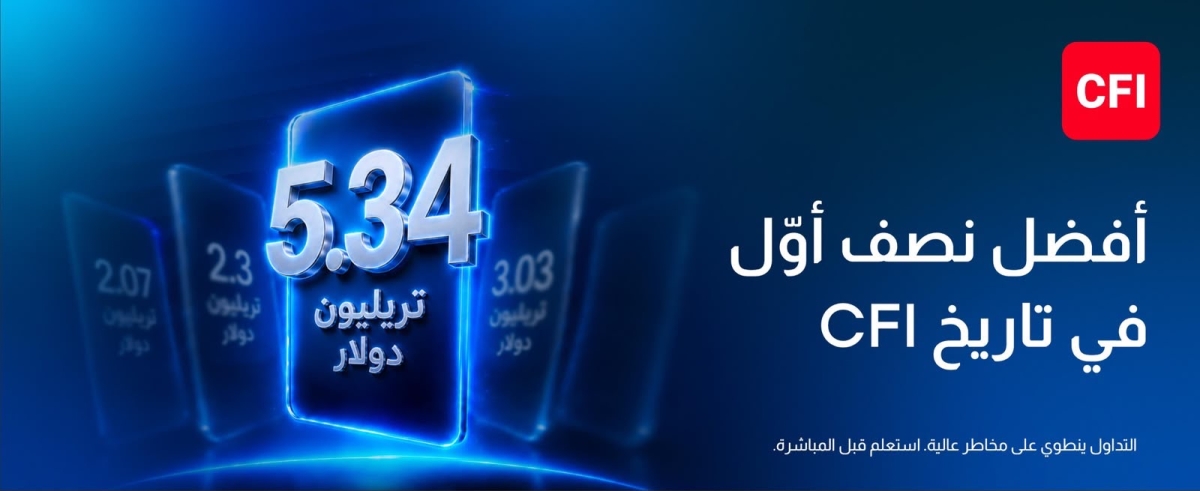 مجموعة CFI تسجّل أقوى نتائج فصلية ونصف سنوية في تاريخها، بأحجام تداول بلغت 3.03 تريليون دولار في الربع الثاني و5.34 تريليون دولار خلال النصف الأول من 2026
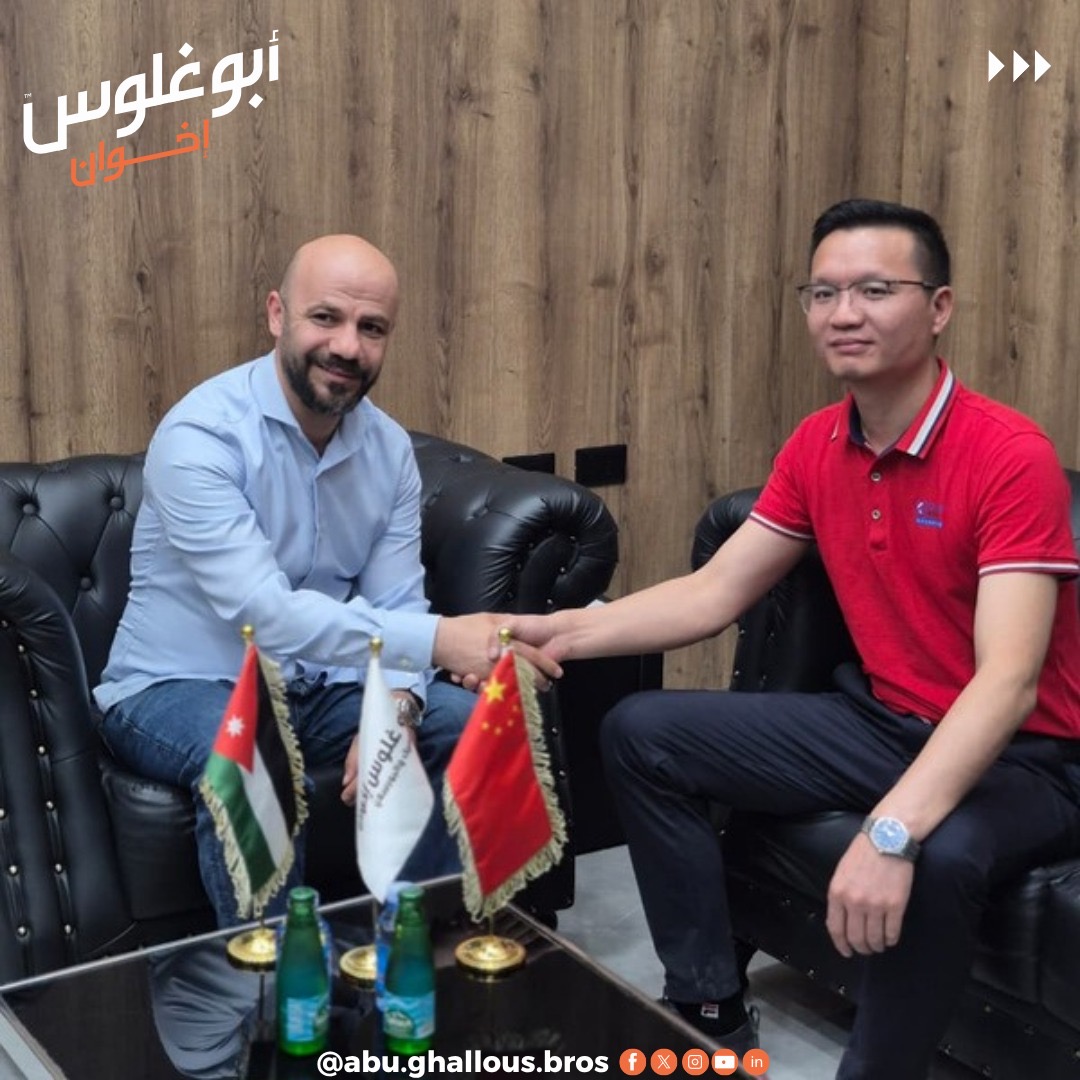 أبو غلوس إخوان توقع اتفاقية تعاون مع مصنع جين شينج الصيني لإنتاج لواصق البلاط تحت علامة “ CILOCK”
 البنك الأهلي الأردني يعلن استكمال تخصيص أول سند استدامة مُصدر محليًا ويستعرض الأثر الاقتصادي والاجتماعي والبيئي للمشاريع المموّلة
 يُقلل المتداولون مجدداً من شأن مخاطر الأحداث، ولماذا يُعدّ ذلك أمراً بالغ الأهمية