موجة نقدية تضرب الأسواق الناشئة
Tuesday

في حين أن دول الغرب تناضل للخروج من ويلات الأزمة الاقتصادية العالمية التي حدثت في العام 2008؛ تأمل هذه الدول أن تتمكن من الاعتماد على الأسواق الناشئة في آسيا وأميركا اللاتينية كي تدعم النمو العالمي.
لكن؛ بدلاً من ذلك؛ يبدو أن الدول الناشئة ترتبط بما يحدث في الغرب في الوقت الراهن.
ومع تخفيض أوروبا وأميركا معدلات الفائدة، واتخاذ كل منها سياسة التسهيلات الكمية، أرسل المستثمرون والبنوك موجة نقدية عملاقة في جميع أنحاء العالم، في انتظار رفع الاحتياطي الفدرالي معدلات الفائدة مجدداً قبل أن تعود هذه الموجة أدراجها.
وطالما بقيت السوق المستقبلة لهذه الموجة منفتحة مالياً وعميقة كفاية في المستقبل، كما هو حال الكثير من الدول الناشئة في الوقت الراهن، لن تكون هذه الأموال -على خلاف ذلك- تبالي بالمزايا التي توفرها الاقتصادات التي ضخت فيها، وفقاً لورقة بحث جديدة أصدرها صندوق النقد الدولي، وعمل عليها كل من أغنيو كوريتي، وستيجن كلاسينز، وداميان بي.
وترى كل من البرازيل واندونيسيا وتايلاند أن تأثير هذه الموجة يبرز في تدفقات السندات والأصول إلى البنوك.
بينما ترى الهند الأمر، على غرار نظيراتها، وأنه يتركز أكثر في أسواق الأسهم.
ولكن، بعيداً عن أوروبا الشرقية، تمثل تدفقا نقديا -ولو صغيرا- من العالم المتقدم إلى الأسواق الناشئة موجة واحدة ضخمة لدول هذه الأسواق.
ووفقاً لتقرير صندوق النقد الدولي "الاستقرار المالي" الصادر في الأسبوع الماضي، استخدمت الشركات هذا التدفق النقدي، الخالي نسبياً من وحكم الاستثمار، لاقتراض المزيد من الديون، وبشروط أكثر سخاء. وقد زادت ديون الشركات في الأسواق الناشئة بمقدار خمسة أضعاف المرة خلال العقد المنتهي بالعام 2014.
ووصلت ديون هذه الشركات مجتمعة إلى 18 تريليون دولار في الوقت الراهن؛ أو ما يتجاوز الـ70 % من الناتج المحلي الإجمالي.
وقد يكون الحصول على قرض من البنوك الأجنبية (التي تم تنظيمها حديثاً) قد حُدد في مبالغ لا يمكن تجاوزها.
ولكنها أصبحت تستطيع إصدار السندات بدلاً من ذلك.
وبشكل متزايد، أصبحت هذه السندات تصدر بالعملات الأجنبية (ما سيجعل سداد الديون أصعب في حال تسببت زيادة تدفق الأموال الأجنبية بانهيار العملات المحلية أكثر)؛ وقد تمت معظم هذه العمليات عبر تلك الشركات –شركات النفط والغاز والبناء- التي تمر ميزانياتها العامة وأرباحها حالياً بأوضاع مثيرة للقلق.
ويخشى صندوق النقد الدولي أن الموجة النقدية، في حال تم الدفع بالاستثمار إلى الأسواق الناشئة بسبب ما تمر به الدول الغنية من ظروف في الوقت الراهن، قد تُسحب بسرعة فائقة عندما تتغير أحوال تلك الأسواق.
ويمكن للأعمال التجارية التي تحملت المزيد من الديون، بينما تظهر آفاقها باهتة في الوقت الراهن، أن تفلس على هذا الأساس.
وإذا ما حدث الأمر لعدد كبير من الشركات، قد تتسع المشاكل لتشمل البنوك وما بعدها.
لقد أصبح المستثمرون قلقون حيال الأمر.
وباع المستثمرون في المحافظ فعلياً ما قيمتها 40 مليار دولار من أصول الأسواق الناشئة في الربع الثالث من العام 2015، وفقاً لمعهد التمويل الدولي.
وكان ذلك أسوأ تدفق فصلي منذ العام 2008.
ويقترح صندوق النقد الدولي أن الحكومات تؤول أفضل على صعيد رصد التدفقات المالية إلى الداخل، فيما ستفرض ضوابط رأس المال في حال تطلب الأمر ذلك –وهي نصيحة قد يكون قد فات الأوان على الأخذ بها.
وفي الواقع، يصعب التكهن بأعداد الشركات التي قد تكون تعاني.
وليست المستويات الحالية لديون الشركات غير مستدامة بطبيعتها، إلا أنها تنتهي هناك بلا شك.
ويمكن أن توفر عقود المشتقات المالية بعض الحماية للشركات التي تواجه أخطار الصرف الأجنبي ومعدلات الفائدة.


 "بوصلتك المالية" يواصل مساره الوطني بمحطة جديدة في المفرق
 مقارنة بين منصتي MT4 و MT5 في عام 2026: أي منصة تناسب أسلوب التداول الخاص بك؟
 أسعار النفط تهبط عالمياً بعد موجة صعود قوية وسط تطورات المنطقة
 مجموعة CFI تسجّل أقوى نتائج فصلية ونصف سنوية في تاريخها، بأحجام تداول بلغت 3.03 تريليون دولار في الربع الثاني و5.34 تريليون دولار خلال النصف الأول من 2026
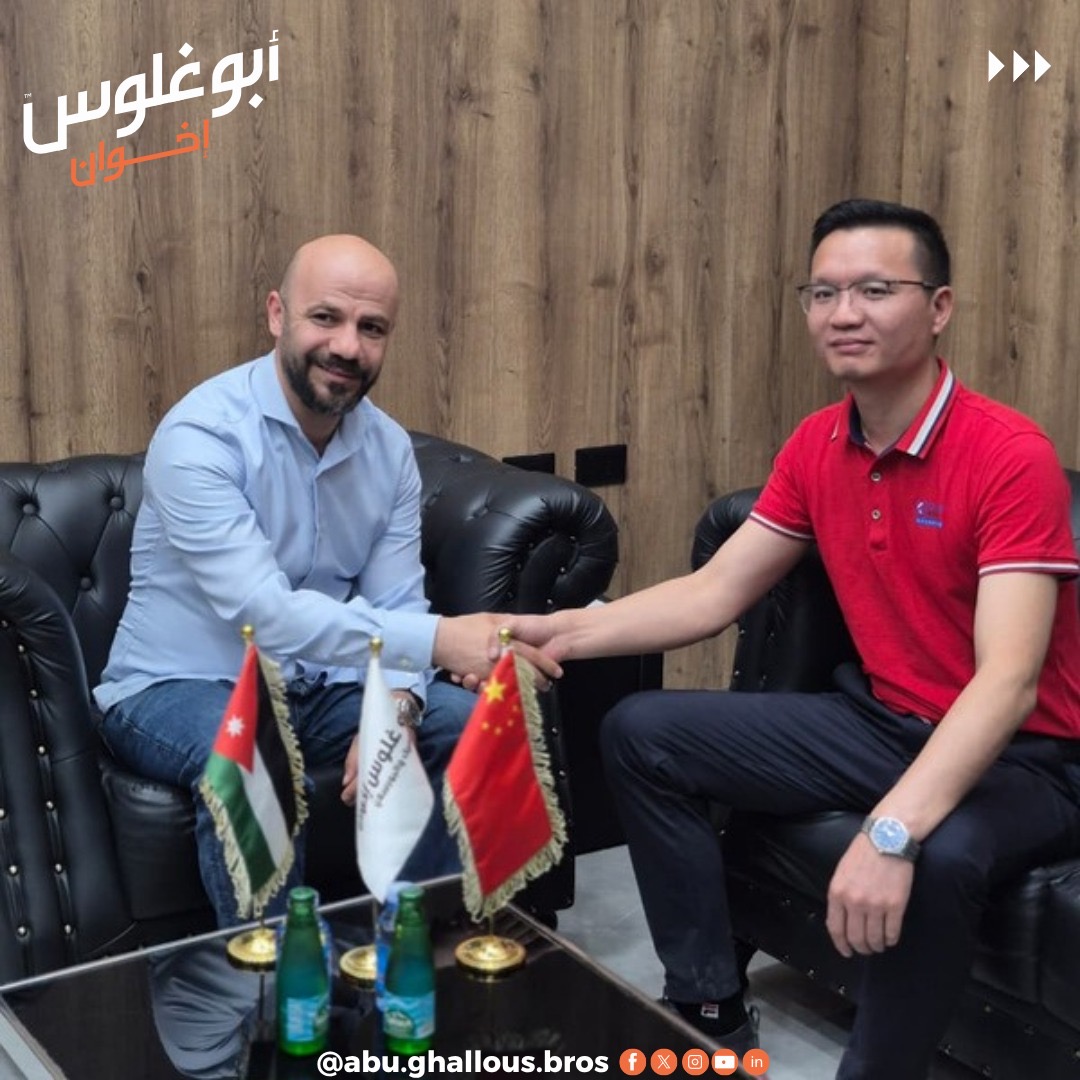 أبو غلوس إخوان توقع اتفاقية تعاون مع مصنع جين شينج الصيني لإنتاج لواصق البلاط تحت علامة “ CILOCK”
 البنك الأهلي الأردني يعلن استكمال تخصيص أول سند استدامة مُصدر محليًا ويستعرض الأثر الاقتصادي والاجتماعي والبيئي للمشاريع المموّلة
 يُقلل المتداولون مجدداً من شأن مخاطر الأحداث، ولماذا يُعدّ ذلك أمراً بالغ الأهمية
 بعد إعادة فتح هرمز .. أسعار النفط تهبط وتتجه لخسائر كبيرة أسبوعياً