أصدر البنك المركزي، الأحد، إرشادات التحصيل لشركات التمويل الأصغر، بهدف تنظيم آلية التحصيل والتواصل مع العملاء وحماية حقوقهم وضمان الشفافية والعدالة في عمليات التحصيل، والتي تطبق على الشركات الخاضعة لرقابة البنك المركزي، اعتبارا من الأول من نيسان/أبريل المقبل.
وأشار البنك المركزي، في تعميم، إلى أن هذه الإرشادات تطبق على شركات التمويل الأصغر الخاضعة لرقابة البنك المركزي، وعلى كل الشركات إعداد سياسة للتحصيل، تتضمن ما ورد في هذه الإرشادات بالحد الأدنى وتطبيقها بالتوافق مع التشريعات ذات العلاقة.
حدد المركزي، ضوابط وإجراءات التواصل مع العملاء، من خلال، بذل الجهد الكافي للتواصل مع العملاء أو الكفلاء قبل اتخاذ أي إجراءات قانونية، والالتزام بحصر وسائل التواصل الموثقة التي يحق للشركة استخدامها، بالاتصال الهاتفي، والرسائل والإشعارات النصية (الرسائل النصية القصيرة، تطبيق الشركة، تطبيقات واتسأب وتيليغرام)، والبريد الإلكتروني، والكتب الخطية، وزيارة العميل شخصيا، على ألا يتم اللجوء إلى هذه الوسيلة إلا بعد استنفاذ جميع وسائل التواصل، شريطة توثيق الشركة تعذر الوصول للعميل من خلال هذه الوسائل.
وبالحديث عن ضوابط التواصل مع العملاء، فعلى الشركة عند الاتصال الهاتفي، اتباع ما يلي: أن على موظف التحصيل التعريف عن نفسه واسم الشركة وغاية الاتصال، وعدم تكرار عدد مرات الاتصال الهاتفي عن 5 مرات أسبوعيا، وبحد أقصى 25 مرة شهريا من المكالمات الحية، على أن تكون بين الساعة 8 صباحا وحتى الـ5 مساء، مع حظر الاتصال خلال أيام الجمع والعطل الرسمية.
وحول الرسائل النصية والبريد الإلكتروني، أكدت تعليمات المركزي، على شمول الرسالة على اسم الشركة والهدف من الرسالة وأرقام التواصل وأوقات العمل، وبشأن زيارة العميل، أن تكون الزيارة من السبت إلى الخميس بين الساعة 9 صباحا والـ5 مساء، مع مراعاة عدم الإفصاح عن أي معلومات تخص العميل بخصوص المديونية في حال حضور أو وجود أي شخص آخر.
وبينت إرشادات البنك المركزي، الممارسات التي يحظر على الشركة القيام بها عند التحصيل، إضافة إلى الممارسات المحظورة ضمن أحكام تعليمات حماية المستهلك المالي لقطاع التمويل الأصغر النافذة، إذ يحظر على موظف التحصيل، استخدام لغة حادة أو نابية أو التهديد أو استخدام العنف، ويحظر أيضا، الاتصال بالعملاء على أرقام مكان عملهم، إلا إذا تعذر الوصول لأطراف القرض من خلال الوسائل الأخرى، مع التأكيد على مراعاة الخصوصية والمحافظة على سرية أي معلومة تخص مديونية العميل وعدم الإفصاح عنها في حال حضور أو وجود أي شخص آخر، ويحظر نشر أي قائمة بأسماء المتعثرين عن السداد باستثناء النشر والتصريح الأصولي المتعلق بالقضايا.
وبينت الإرشادات حق العميل بالاعتراض على المبلغ المطلوب منه، من خلال تسجيل الاعتراض وتوثيقه وإعلام العميل بالنتيجة خلال مدة أقصاها 10 أيام عمل، من تاريخ الاعتراض، وعدم التواصل مع العميل بخصوص تسديد المبالغ غير المسددة، المُعترَض عليها إلى حين معالجة الاعتراض.
وفي حال تفويض الشركة باقتطاع قيمة القسط الشهري من حساب العميل البنكي، أو أي جهة يمكن الاقتطاع منها، على الشركة تحديد تاريخ الاقتطاع مسبقا، وفق ما هو محدد في جدول السداد، مع مراعاة موافقته لتاريخ إيداع الراتب الشهري للعميل.
وحدد البنك المركزي، إجراءات التعامل مع العملاء المتعثرين عن السداد، من خلال، مراعاة ظروف العميل عند طلبه إعادة جدولة المديونية، في حال ثبوت تغير ظروفه المالية إجباريا، وفي حال استعداد العميل لتسديد أي دفعة، وتعذر سداد الدفع المستحقة اللاحقة، فيتم قبول الدفعة دون اشتراط سداد كامل المبلغ المستحق.
وبينت إرشادات البنك المركزي، بعض الأحكام العامة، للتعامل مع إجراءات التحصيل، من أهمها، أن في حال تعاقد الشركة مع طرف ثالث لتحصيل الديون، يقع على الشركة ضمان التزام هذا الطرف بأحكام سياسة التحصيل المعدة من الشركة، إضافة إلى ضمان التزامه بالحفاظ على سرية بيانات العملاء، وفي حال استلام موظف التحصيل لأي دفعة من العميل خارج مقر الشركة وفروعها، عليه توثيق ذلك من خلال إيصالات دفع مصدرة عبر الشركة، تكون من نسختين، الأولى للعميل، والثانية لملفات الشركة، كما يجب أن يخضع القسم المسؤول عن إجراءات التحصيل، للمراجعة من دائرة الامتثال في الشركة بشكل دوري، للتأكد من سلامة الإجراءات وتوافقها مع التشريعات ذات العلاقة.
وعلى الشركة، وضع آلية محددة لمعالجة شكاوى التحصيل تبين الإجراءات المتخذة، وإجراء مراجعة دورية لإجراءات التحصيل من أجل تحسينها بما يتماشى مع التعليمات الناظمة، وتعميم سياسة التحصيل الخاصة بالشركة على موظفي التحصيل للالتزام بها، إضافة إلى تقديم التدريب اللازم لموظفي التحصيل حول مبادئ حماية العملاء والتعامل بشفافية، وفقا المركزي.


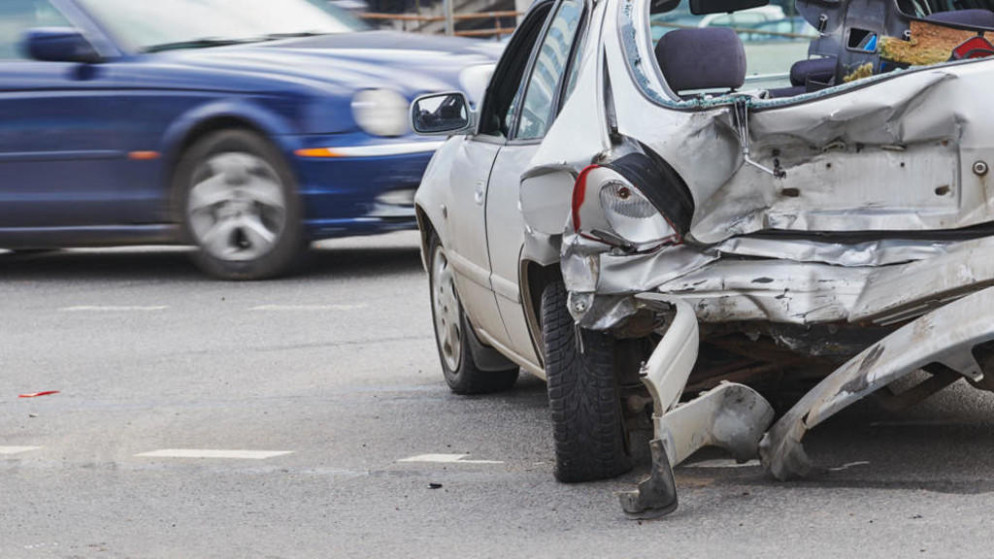 مسيس : 942 مليون دينار كلفة الحوادث المرورية في الأردن خلال عام
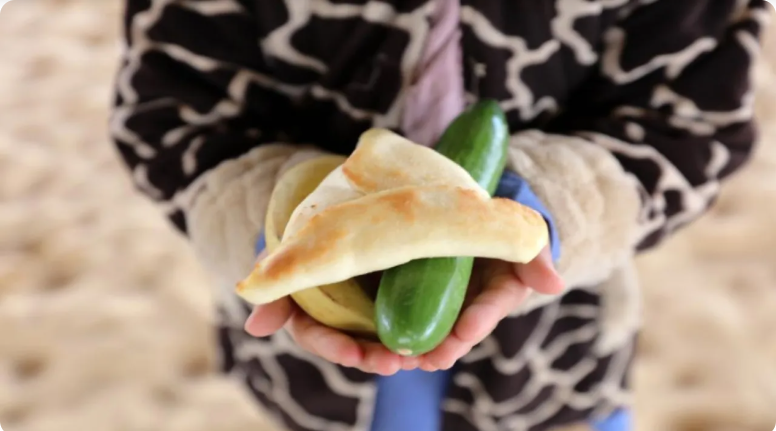 التربية : نصف مليون طالب مستفيد من التغذية المدرسية في الأردن
 الخرابشة: الأردن لم يكن يحصل على النفط العراقي مجانًا .. والاستيراد توقف مطلع 2026
 وزير الدفاع الإسرائيلي يكشف عن قائد في حركة حماس يسعى الاحتلال لإغتياله!
 بيان صادر عن "إدارة الأرصاد" بشأن حالة عدم الاستقرار الجوي
 النقل البري: أسس جديدة للحد من النقل مقابل أجر بالسيارات الخصوصية
 الأردن يؤكد وقوفه مع السعودية في كل ما تتخذه من خطوات لمواجهة الاعتداءات
 3 أعوام من الاستجابة الأردنية لـِ غزة رغم العدوان وإغلاق المعابر