تعليمات احتساب مصاريف الدخل المعفى من الضريبة أو الخاضع للضريبة القطعية
Saturday
صدر في عدد الجريدة الرسمية الخميس، تعليمات احتساب المصاريف المتعلقة بالدخل المعفى من الضريبة أو الدخل الخاضع للضريبة القطعية.
التعليمات الصادرة من قبل وزير المالية عز الدين كناكرية، والتي ستطبق على الفترات الضريبية 2019 وما يتلوها، ألزمت كل شخص يمارس نشاط أعمال معفى جزئياً أو كلياً من الضريبة بموجب القانون أو أي قانون آخر أو قرار بتنظيم سجلات ومستندات مستقلة لذلك النشاط طيلة فترة الاعفاء.
وبينت أنه في حال قام المكلف بتنظيم سجلات ومستندات مستقلة لنشاطاته الخاضعة للضريبة، والمعفاة، وكانت هنالك بعض المصاريف المشتركة التي لا يمكن فصلها، فتحدد حصة النشاطات المُعفاة من المصاريف بقسمة المبيعات أو الإيرادات للنشاط المعفى على المبيعات أو الايرادات الكلية وضربها بالمصاريف المشتركة.
واشترطت التعليمات أن لا تزيد المصاريف المردودة على المصاريف المقبولة ضريبياً.
وشددت التعليمات على أنه يتم استبعاد الدخول المعفاة والدخول الخاضعة للضريبة القطعية، من دخل الشخص المستفيد، إذا وردت ضمن مجموع الدخول لذلك الشخص خلال الفترة الضريبية.
وأعفت التعليمات أرباح الحصص والأسهم الموزعة من قبل الشركات ذات المسؤولية المحدودة وشركات التوصية البسيطة وشركات التضامن والشركات المساهمة العامة والخاصة المقيمة في المملكة.
واستثنت التعليمات التوزيعات المتأتية للبنوك وشركات الاتصالات الأساسية وشركات تعدين المواد الأساسية وشركات التأمين وشركات إعادة التأمين وشركات الوساطة المالية والشركات المالية والأشخاص الاعتباريين الذين يمارسون أنشطة التأجير التمويلي.
وأشارت، إلى أن الدخل المعفى يتحمل ما نسبته 25% منه مقابل حصته من المصاريف، على أن لا يزيد هذا المبلغ على مجموع المصاريف المقبولة خلال الفترة الضريبية، وتشمل الأرباح المعفية سواء كانت موزعة نقداً أو عيناً بما في ذلك المبالغ المسحوبة من قبل أي شريك أو مساهم أو عضو بحدود حصته من الأرباح بدون فائدة أو بسعر فائدة أقل من معدل سعر فائددة الاقتراض.
وأعفت التعليمات الأرباح الرأسمالية المتحققة داخل المملكة باستثناء الأرباح المتحققة على الأصول الخاضعة لأحكام الاستهلاك الواردة في القانون، وأرباح بيع حصص الشخص الاعتباري، والأرباح الرأسمالية الناشئة عن بيع أسهم أو حصص شركات ومؤسسات تكنولوجيا المعلومات وذلك بعد مرور المدة المحددة في التعليمات.
وتنص التعليمات على اعفاء " الأرباح الرأسمالية الناشئة عن بيع أسهم أو حصص شركات تكنولوجيا المعلومات التي تتولى انشاء المعلومات ومعالجتها وتخزينها باستخدام وسائل الكترونية وبرمجتها وذلك لأول مرة لمدة لا تتجاوز 15 سنة من تاريخ تسجيلها أو من تاريخ 112019 أيهما أسبق، ويتم تمديدها لأي مدة أخرى بقرار من مجلس الوزراء بناء على تنسيب الوزير والمحدد أحكام وشروط الاعفاء بموجب النظام الصادر لهذه الغاية.
وتحدد مصاريف الدخول المعفاة المشار إليها بقسمة الدخل المعفى على مجموع الدخول وضربه بالمصاريف المقبولة ضريبياً.
كما يعفى من الضريبة الدخل المتأتي لشركات رأس المال المغامر والمعرفة والمسجلة وفق قانون الشركات، ولا تقبل المصاريف المتعلقة بالدخل المعفى.
ويعفى من الضريبة أيضاً، أول مليون دينار من مبيعات الشخص الطبيعي المتأتية من نشاط زراعي داخل المملكة وفي حال تجاوزت مبيعات النشاط الزراعي مبلغ المليون دينار يحتسب الدخل الصافي المعفى من الضريبة بقسمة المليون دينار على إجمالي مبيعات النشاط الزراعي وضربه بالدخل الصافي للنشاط الزراعي.
كما يعفى من الضريبة أول 50 ألف دينار من الدخل الصافي للشخص الاعتباري المتأتي من النشاط الزراعي داخل المملكة.
وبحسب التعليمات تحتسب حصة الاستثمارات من الفوائد وأرباح المرابحة المدينة المقبولة ضريبياً أو المشتركة اضافة للمصاريف والتكاليف المباشرة للاستثمارات ذوات الدخول المعفاة أو غير المستعملة في انتاج الدخل الاجمالي بما فيها الأصول الرأسمالية غير الخاضعة للاستهلاك على أساس قسمة المتوسط الشهري لحجم هذه الاستثمارات على المتوسط الشهري للموجودات وضربها بالفوائد وأرباح المرابحة المدينة المقبولة ضريبياً المشتركة، ويعتمد على هذه المعادلة في لكل فترة ضريبية توجد بها هذه الاستثمارات.
وتحدد مصاريف الدخول الخاضعة للضريبة القطعية بقمسة الدخل الخاضع للضريبة القطعية على مجموع الدخول وضربه بالمصاريف المقبولة ضريبياً.


 مجموعة بسطامي وصاحب تواصل ترسيخ مكانة نيسان باترول في الأردن كأيقونة تجمع القوة والفخامة والتكنولوجيا
 Orange Money وشركة أدسترا توقعان اتفاقية شراكة استراتيجية لتعزيز المنظومة المالية الرقمية
 الشركة المتخصصة للتمويل الإسلامي تحصل على موافقة هيئة الأوراق المالية لإصدار صكوك بقيمة 10 ملايين دينار
 الحكمة توقّع اتفاقية ترخيص وتوزيع حصرية مع مختبرات دكتور ريدي لعلاج نيكوتينيل في منطقة الشرق الأوسط وشمال أفريقيا
 "بوصلتك المالية" يواصل مساره الوطني بمحطة جديدة في المفرق
 مقارنة بين منصتي MT4 و MT5 في عام 2026: أي منصة تناسب أسلوب التداول الخاص بك؟
 أسعار النفط تهبط عالمياً بعد موجة صعود قوية وسط تطورات المنطقة
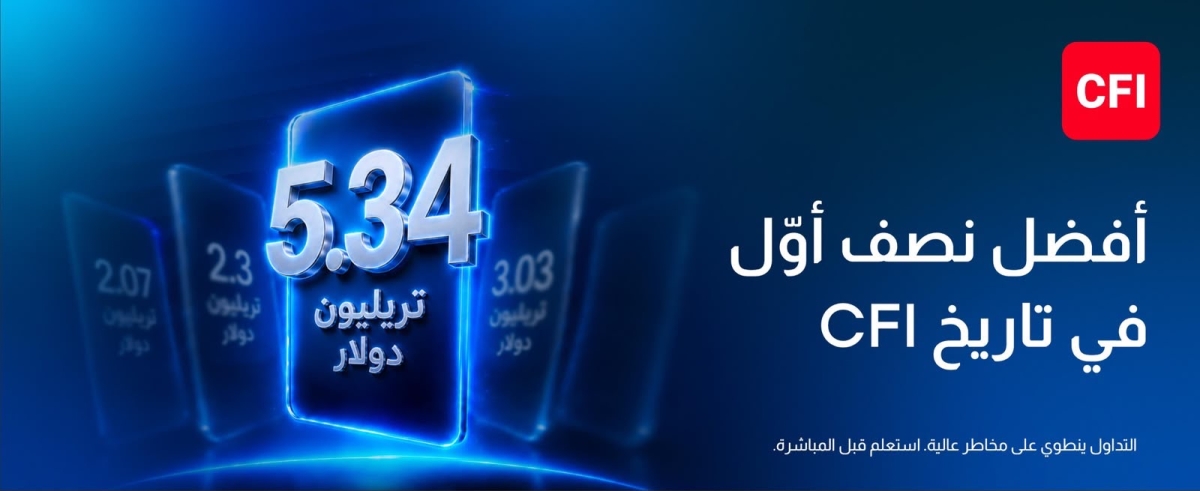 مجموعة CFI تسجّل أقوى نتائج فصلية ونصف سنوية في تاريخها، بأحجام تداول بلغت 3.03 تريليون دولار في الربع الثاني و5.34 تريليون دولار خلال النصف الأول من 2026