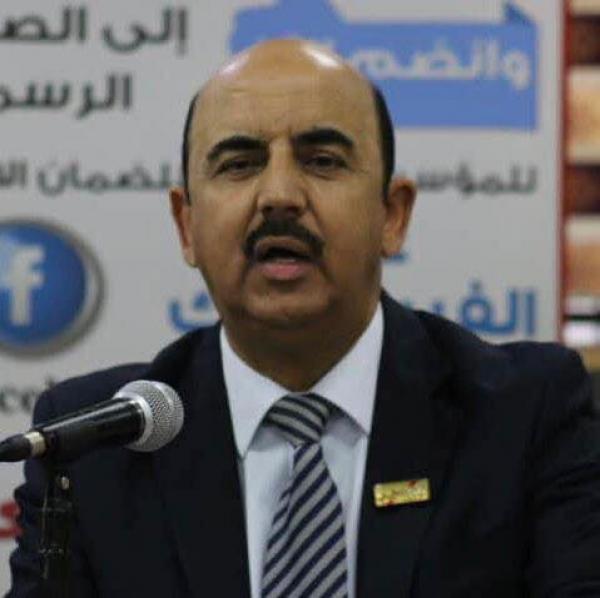
أكد خبير التأمينات الاجتماعية موسى الصبيحي أن الأرقام الخاصة بمؤسسة الضمان الاجتماعي تكشف عن مفارقة تستوجب الوقوف عندها طويلًا، وهي أنّ عدد الذين تمكّنوا من الوصول إلى أمن الدخل "راتب التقاعد أو راتب الاعتلال" منهم سوى (399) ألف متقاعد تراكميًا، وهي نسبة لا تتعدى الـ 8% من إجمالي الذين دخلوا المنظومة.
وقال الصبيحي في منشور له إنّ هذه فجوة رقمية ضخمة، وتمثّل مؤشراً مهماً يلقي بالتساؤل الجوهري التالي: لماذا يخرج الغالبية من "بيت الضمان" قبل بلوغ المأمن الاجتماعي أو ما يسمى "أمن الدخل".؟
وأضاف أنه لعل تدنّي نسبة الوصول إلى الراتب التقاعدي مقارنة بدول أخرى تنجح في إيصال أكثر من 50% من مشتركيها إلى برّ الأمان الاجتماعي وأمن الدخل يؤشر بوضوح إلى اختلال في "إدارة النظام التأميني" وعملياته المختلفة.
وتاليًا نص ما كتبه الصبيحي عبر منصات التواصل الاجتماعي:
من دخل "بيت الضمان" فهو آمن"؛
نحو إعادة بناء العقد الاجتماعي التأميني
عبر مسيرة ناهزت (47) عاماً، انضوى تحت مظلة الضمان الاجتماعي الأردني ما يزيد على خمسة ملايين مؤمن عليه. ومع ذلك، تكشف الأرقام عن مفارقة تستوجب الوقوف عندها طويلاً؛ إذ لم يتجاوز عدد الذين تمكّنوا من الوصول إلى أمن الدخل "راتب التقاعد أو راتب الاعتلال" منهم سوى (399) ألف متقاعد تراكمياً، وهي نسبة لا تتعدى الـ 8% من إجمالي الذين دخلوا المنظومة.!
هذه فجوة رقمية ضخمة، وتمثّل مؤشراً مهماً يلقي بالتساؤل الجوهري التالي: لماذا يخرج الغالبية من "بيت الضمان" قبل بلوغ المأمن الاجتماعي أو ما يسمى "أمن الدخل".؟
خلل سياساتي عملياتي:
إذا فكّرنا بما وراء الأرقام، نجد أن هناك خللاً في السياسات أكثر منه في التشريعات.
ولعل تدنّي نسبة الوصول إلى الراتب التقاعدي مقارنة بدول أخرى تنجح في إيصال أكثر من 50% من مشتركيها إلى برّ الأمان الاجتماعي وأمن الدخل يؤشر بوضوح إلى اختلال في "إدارة النظام التأميني" وعملياته المختلفة.
وأؤكد بأن الخلل لا يكمن في نصوص القانون بقدر ما يكمن في حزمة السياسات والعمليات والإجراءات التي أدارت المنظومة عبر العقود الخمسة الماضية، مع عدم عزل المؤثّرات الأخرى المتعلقة بأوضاع سوق العمل والظروف الاقتصادية والجيوسياسية في المنطقة وغيرها.
لماذا تحوّل الملاذ الدائم إلى محطة حماية مؤقتة.؟:
نحن اليوم بحاجة إلى وقفة تقييم موضوعي وشفاف يفسّر لماذا تحول الضمان بالنسبة للكثيرين إلى "محطة حماية" مؤقتة" بدلاً من أن يكون "ملاذاً حمائياً"حياتياً راسخاً ودائماً.؟
من المهم في لحظات التفكير بالموضوع أن نؤكّد على ضرورة إعادة طريقة تفكيرنا المعتادة بالحلول المادية إلى التركيز على التكافلية الاجتماعية، وإعادة إنتاجها من داخل النظام التأميني ذاته، فليست الحلول المالية السهلة هي الناجعة دائماً.
أعتقد بأننا يجب أن لا نسمح بأن تتحول الدراسات الإكتوارية من أداة استرشاد واستشراف إلى أداة "قيد وتضييق" يحرفنا عن التشخيص الموضوعي للمشكلة. فالانحياز للحل المالي السهل والمؤقت عبر تضييق شروط الاستحقاق قد يحقق توازناً رقمياً مؤقتاً في الدفاتر، لكنه يزعزع الثقة والأمن الاجتماعي، وهذا كلفته أكبر بكثير من الوفر المالي المتأتّي عبر ذلك الحل السهل.
مبدأ التثبيت الاجتماعي الحمائي:
أعتقد ان علينا أن ندرك بأن جوهر الضمان وفلسفته تقوم على مبدأ قاعدي مهم هو "التثبيت الاجتماعي الحمائي" (Socio-Economic Stability)، حيث يُنظر للمشترك كإنسان يبحث عن الكرامة عند العجز أو الشيخوخة أو المرض وفي حالات الوفاة لأسرته، لا كمجرد وحدة مالية في معادلة حسابية.
بيت الضمان مَنْ دخله فهو آمِن:
أطرح اليوم رؤية "بيت الضمان الآمن" كرؤية مشتقّة من مفهوم استراتيجي "مَنْ دخل بيت الضمان فهو آمِن" ما يتطلب تحولاً جذرياً في الفلسفة التأمينية، يرتكز فيها النظام على أُسس ثلاثة رئيسة:
الأساس الأول: تحفيز وتعزيز الاستمرارية: خلق سياسات مرنة تمنع تآكل فترات الاشتراك وتشجع المؤمن عليه على البقاء تحت المظلة حتى الوصول لاستحقاق أمن الدخل.
الأساس الثاني: التكافل العضوي الاجتماعي: بأن يعيد النظام التأميني للضمان إنتاج نفسه كمنظومة تكافلية تضمن توزيع المخاطر بإنصاف، ويخصص الفائض المالي لدعم الحماية للفئات الأكثر هشاشة، بدلاً من أن يكون غاية بحد ذاته.
الأساس الثالث: الأمن الاقتصادي المستدام: استبدال النظرة المحاسبية الضيقة برؤية اقتصادية اجتماعية شاملة، تدرك أن استقرار المجتمع يبدأ من طمأنينة الفرد على غده ومستقبل عائلته.
أخيراً، أقول بأننا اليوم أمام فرصة سانحة لإعادة تعريف دور مؤسسة الضمان؛ ليس كصندوق لجمع الاشتراكات والادخار القسري، بل كـمؤسسة وطنية حامية للسلم الاجتماعي، تضمن لكل من طرق بابها أن يجد فيه الأمان والكرامة، لتتحقق الفلسفة الأسمى: أن يكون الضمان حقاً بيتاً آمناً للجميع.


 الأردن على موعد مع انخفاض ملموس للحرارة وزخات مطرية الثلاثاء .. وتحذيرات من الغبار والضباب
 توقف النفط والكهرباء بين الأردن والعراق .. هل يتعثر مشروع الـ500 ميغاواط؟
 إعلان نتائج الدفعة الثانية للمستفيدين من المنح الجامعية الخارجية
 "إدارة السير" تحذر الاردنيين
 الكشف عن عدد المشاركين في برنامج "أردننا جنة" منذ انطلاقه
 وزير التربية والتعليم يتفقد عددا من المدارس في محافظة العقبة
 أبو السمن: تسريع إنجاز مشاريع رؤية التحديث الاقتصادي والالتزام بالبرامج الزمنية
 غالبية النواب والأحزاب يؤيدون التعديل على حكومة حسان