الحكومة تسأل التشريع والرأي عن ضريبة مدخلات الانتاج في المناطق التنموية
Saturday
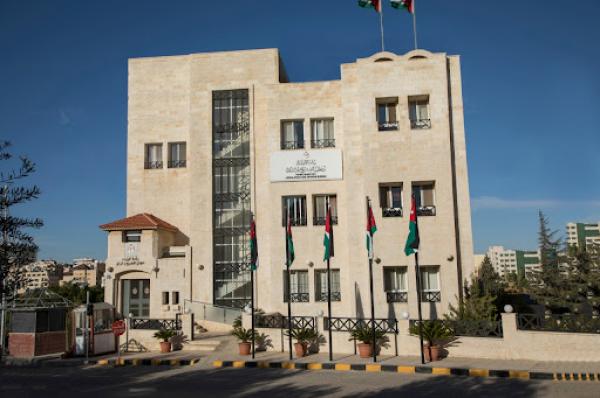
أكد ديوان التشريع والرأي، أن فرض الرسوم والضرائب والإعفاء منها لا يكون إلا بنص صريح.
جاء ذلك ردا على سؤال الحكومة، حول إذا كانت السلع الخاضعة للضريبة الخاصة المشتراة أو المستوردة من قبل المؤسسة المسجلة في المنطقة التنموية كمدخل إنتاج لغايات نشاطها الاقتصادي والتي يتم استهلاكها في العملية الإنتاجية داخل المنطقة التنموية تعفى من الضريبة العامة على المبيعات أم لا؟.
وقال الديوان إنه وفقا لنص المادة (۳/۱/۳۰) من قانون البيئة الاستثمارية فإنها تنص صراحة على خضوع مبيعات السلع الخاضعة للضريبة الخاصة عند بيعها للاستهلاك في المنطقة التنموية لضريبة المبيعات والرسوم الجمركية التي يتم استيفاؤها في المملكة.
وأضاف، أن النص جاء مطلقا يشمل جميع السلع الخاضعة للضريبة الخاصة عند بيعها واستهلاكها داخل المنطقة التنموية مما يعني أن النص يشمل السلع المدخلة لغايات الإنتاج.
وبين الديوان أنه سبق أن تم عرض الموضوع عليه ودراسته وإبداء الرأي فيه، وذلك بعد الاجتماع مع الجهات ذات العلاقة، ع مون، مؤكدا أن طلب إعادة دراسة الرأي القانوني لم يستند إلى نصوص قانونية تدحض ما توصل إليه ديوان التشريع والرأي بهذا الخصوص لا سيما أن المشرع في قانون البيئة الاستثمارية ونظام تنظيم البيئة الاستثمارية نص بشكل محدد وواضح على المزايا والإعفاءات التي تتمتع بها المنطقة التنموية والتي لم يرد من ضمنها إعفاء السلع المدخلة لغايات الإنتاج.
وأوضح الديوان أن خلاصة رأيه القانوني السابق جاءت بأن السلع الخاضعة للضريبة الخاصة المشتراة أو المستوردة من قبل المؤسسة المسجلة في المنطقة التنموية كمدخل إنتاج لغايات نشاطها الاقتصادي والتي يتم استهلاكها في العملية الإنتاجية داخل المنطقة التنموية تخضع لضريبة المبيعات العامة والخاصة والرسوم الجمركية التي يتم استيفاؤها في المملكة وذلك بالاستناد إلى النصوص القانونية


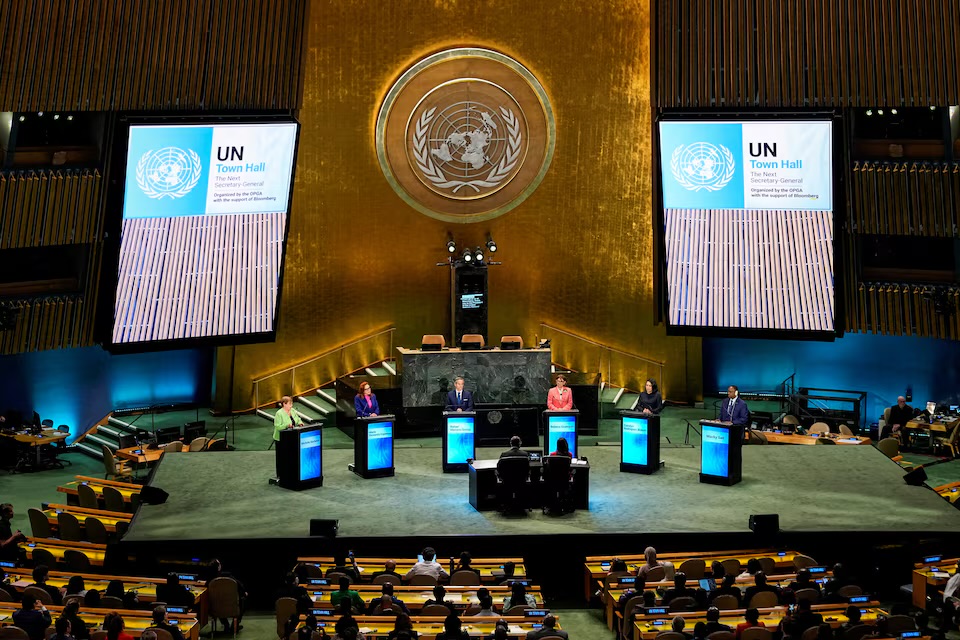 جميع المرشحين لمنصب الأمين العام للأمم المتحدة يواجهون "فيتو"
 النائب صالح العرموطي في ذكرى رحيل زوجته أم عماد: تسع سنوات على الفراق .. ووجع الغياب لا ينتهي
 مبعوث بوتين: روسيا والولايات المتحدة ستعلنان قريبا مبادرات مشتركة جديدة
 قبيل الانتخابات الإسرائيلية .. ترامب بشأن بنتنياهو : لا أثق بأحد
 تركيا تكشف عن إمكانية إجراء انتخابات مبكرة تتيح لأردوغان الترشح
 الأرصاد الجوية تبشّر الأردنيين: أمطار أعلى من المعدلات المتوقعة خلال الأشهر المقبلة
 استعدادات حكومية مبكرة وخطط للتعامل مع الموسم المطري
 وزيرة الخارجية والمغتربين الفلسطينية تصرح حول المشروع الاستيطاني E1