: مؤسس الموقع
المحامي سامر برهم
المحامي سامر برهم


حذرت دائرة ضريبة الدخل والمبيعات شركات البرمجة والمبرمجين من القيام بإعداد وتصميم أي برمجيات أو أنظمة محاسبية او التعديل على اي برامج محاسبية عاملة بقصد مساعدة بعض المكلفين في التهرب الضريبي.
ودعت الدائرة المبرمجين وشركات البرمجة التي قامت سابقاً بإعداد وتصميم انظمة وبرمجيات تساعد على عمليات التهرب الضريبي او اجراء تعديلات على البرامج المحاسبية بحيث تسمح بفك الترحيل وتعديل القيود المالية ضرورة المبادرة الى إعلام الدائرة عن الجهات التي تم اجراء مثل هذه البرامج وادخال التعديلات المخالفة تجنبا لتحملهم للمسؤولية القانونية على اعتبار انهم شركاء في التهرب الضريبي.
وبينت الدائرة أن أحكام الفقرة (ب) من المادة (67) من قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته تنص على أنه " يتحمل المسؤولية أي شخص قام عمداً بتصميم أو إعداد برنامج أو نظام محاسبي لأي مكلف أو لأي شخص أو مكنه منه بحيث يكون معداً لغرض تنظيم السجلات والدفاتر والبيانات والمعلومات المالية غير المطابقة للواقع بشكل جوهري وفي هذه الحال يعتبر الشخص مرتكباً لجرم ويعاقب بالعقوبة المنصوص عليها في المادة (66) من هذا القانون، ويعاقب كل من ساعد أو حرض غيره على ارتكاب هذا الفعل بعقوبة الفاعل الأصلي ".
واوضحت أن نص المادة (66) من القانون تنص على انه يعاقب بغرامة تعويضيه تعادل مثل الفرق الضريبي لكل من قام بالتهرب الضريبي أو حاول التهرب أو ساعد أو حرض غيره على التهرب من الضريبة بالإضافة إلى الحبس مدة لا تقل عن أربعة أشهر ولا تزيد على سنة واحدة في حال ارتكاب الجرم للمرة الثانية ويعاقب بالحبس مدة لا تقل عن سنة واحدة ولا تزيد على سنتين في حال ارتكاب أي من الجرم للمرة الثالثة ويعاقب بالحبس مدة لا تقل عن سنتين ولا تزيد على ثلاث سنوات في حال ارتكاب أي من الجرائم للمرة الرابعة وما يليها ولا يجوز للمحكمة الأخذ بالأسباب المخففة التقديرية فيما يتعلق بالعقوبات المنصوص عليها قانوناً.
 "بوصلتك المالية" يواصل مساره الوطني بمحطة جديدة في المفرق
 مقارنة بين منصتي MT4 و MT5 في عام 2026: أي منصة تناسب أسلوب التداول الخاص بك؟
 أسعار النفط تهبط عالمياً بعد موجة صعود قوية وسط تطورات المنطقة
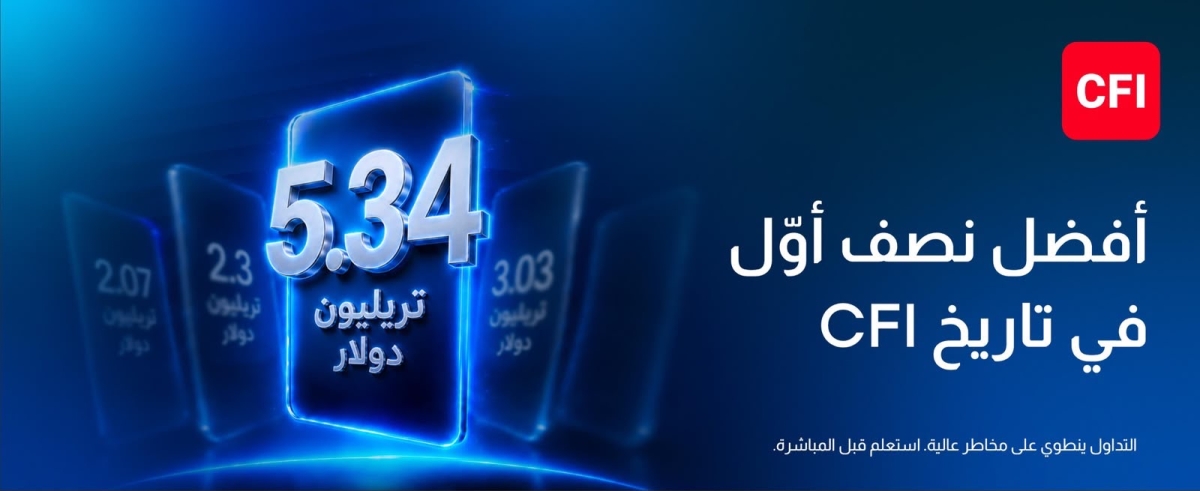 مجموعة CFI تسجّل أقوى نتائج فصلية ونصف سنوية في تاريخها، بأحجام تداول بلغت 3.03 تريليون دولار في الربع الثاني و5.34 تريليون دولار خلال النصف الأول من 2026
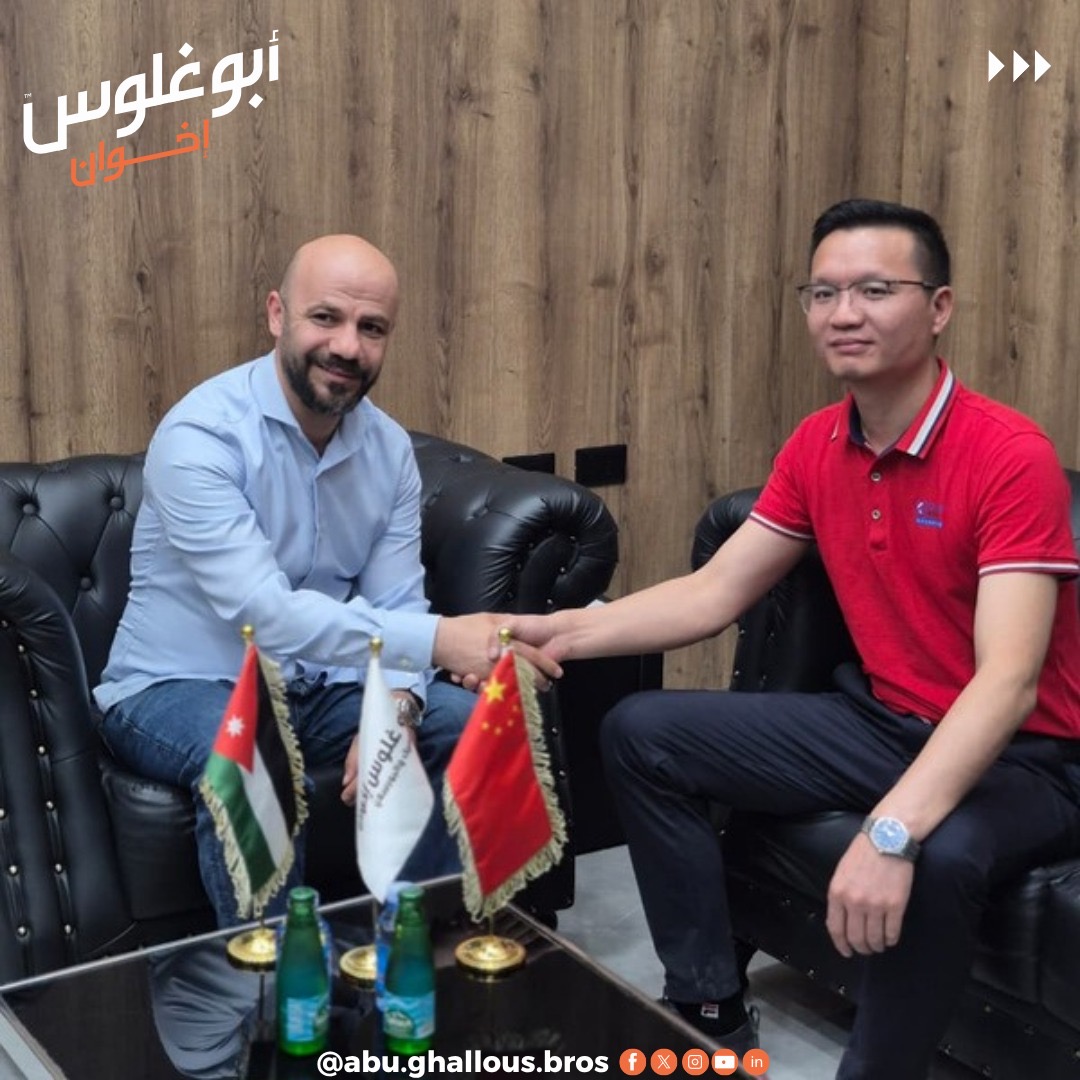 أبو غلوس إخوان توقع اتفاقية تعاون مع مصنع جين شينج الصيني لإنتاج لواصق البلاط تحت علامة “ CILOCK”
 البنك الأهلي الأردني يعلن استكمال تخصيص أول سند استدامة مُصدر محليًا ويستعرض الأثر الاقتصادي والاجتماعي والبيئي للمشاريع المموّلة
 يُقلل المتداولون مجدداً من شأن مخاطر الأحداث، ولماذا يُعدّ ذلك أمراً بالغ الأهمية
 بعد إعادة فتح هرمز .. أسعار النفط تهبط وتتجه لخسائر كبيرة أسبوعياً