اعداد: الدكتور عادل محمد القطاونه
بعد اقرار قانون ضريبة الدخل رقم (٣٨) لسنة (٢٠١٨) بات واضحاً ان التعديل الضريبي قد استهدف في جزء منه البنوك والاستثمارات الاجنبية العاملة في الاردن؛ علاوة على اخضاع القانون لفئات لم تكن خاضعة سنداً لقوانين ضريبية سابقة!
يتساءل بعض ساسة المال والاعمال عن البعد المنهجي او العلمي الذي قاد المشرع الضريبي الى تعديل المادة (٤) من القانون والمتعلقة بالدخول المعفاة من الضريبة حيث تم الغاء العديد من الفقرات، واضافة فقرة تم بموجبها اخضاع التوزيعات المتأتية للبنوك وشركات الاتصالات الاساسية وشركات التعدين وشركات التامين واعادة التامين وشركات الوساطة المالية والشركات المالية والاشخاص الاعتباريين الذين يمارسون التاجير التمويلي، اضافة لاخضاع ارباح المتاجرة بالاسهم؛ والمتابع لهذه الفئات يدرك بان العديد منها هي عبارة عن استثمارات ومحافظ اجنبية، وما هي الرسالة التي يبعث فيها المشرع من اعفاء ارباح الحصص والاسهم للشركات المقيمة بكافة انواعها واستثناء البعض الآخر، فما هو المقصود، ولماذا كل هذا الغموض؟ ولماذا اسقطت الشركات الاجنبية من النص القانوني؟ واين هي العدالة الضريبية التي تشكل الجدار الاساسي في بناء الجسم الضريبي؟
بعيداً عن الغاء المادة رقم (٩) من القانون رقم (٣٤) والاستعاضة عنها بالمادة رقم (٧) والتي خفضت الاعفاءات الشخصية والعائلية باطار قانوني استفزازي اصبح فيه للرقم ٣ شأن ومنطق من غير منطق !! يتساءل الكثيرون عن المادة رقم (١١) من القانون الحالي والتي تم الاستعاضة عنها بالمادة رقم (٨) لتدخل قانون الضريبة الاردني بموسوعة جينتس كاحد اغرب نص قانوني ضريبي عرفته البشرية فالفقرة الاولى اشارت الى المعدلات الضريبية، وما بين ما هو خاضع لنسبة ضريبية ٥٪ وما هو خاضع الى ٣٥٪ وبين فقرات متتالية يستقر النص القانوني عند الفقرة (و) والتي بموجبها ينشأ حساب تحت مسمى (المساهمة الوطنية) لسداد الدين العام، ليخرج البعض عن صمته ويصرخ البعض الاخر من قهره في معادلة تشريعية غير واضحة لاستهداف الاستثمار والنيل من الاستقرار !
اخيراً وليس آخراً، فان دائرة ضريبة الدخل والمبيعات مدعوة اليوم الى اصدار تعليمات اكثر شفافية وموضوعية، شمولية وتكاملية، تعمل من خلالها الى اضفاء جانبٍ من الحرفية التشريعية التي تكفل للمكلف الضريبي دفع ضريبته بعدالة وامانة، نزاهه وكرامة.


 الأمن العام يوضّح تفاصيل حادثة طعن ومشاجرة وقعت في مدينة إربد بتاريخ 2026/9/8
 مكافحة الفساد: توقيف موظف سابق بأمانة عمان اختلس 149 ألف دينار
 ضبط 25 ألفا و776 شخصا بقضايا مخدرات في الأردن خلال 2025
 تشكيلات تشمل متصرفين ومدراء اقضية في الداخلية (اسماء)
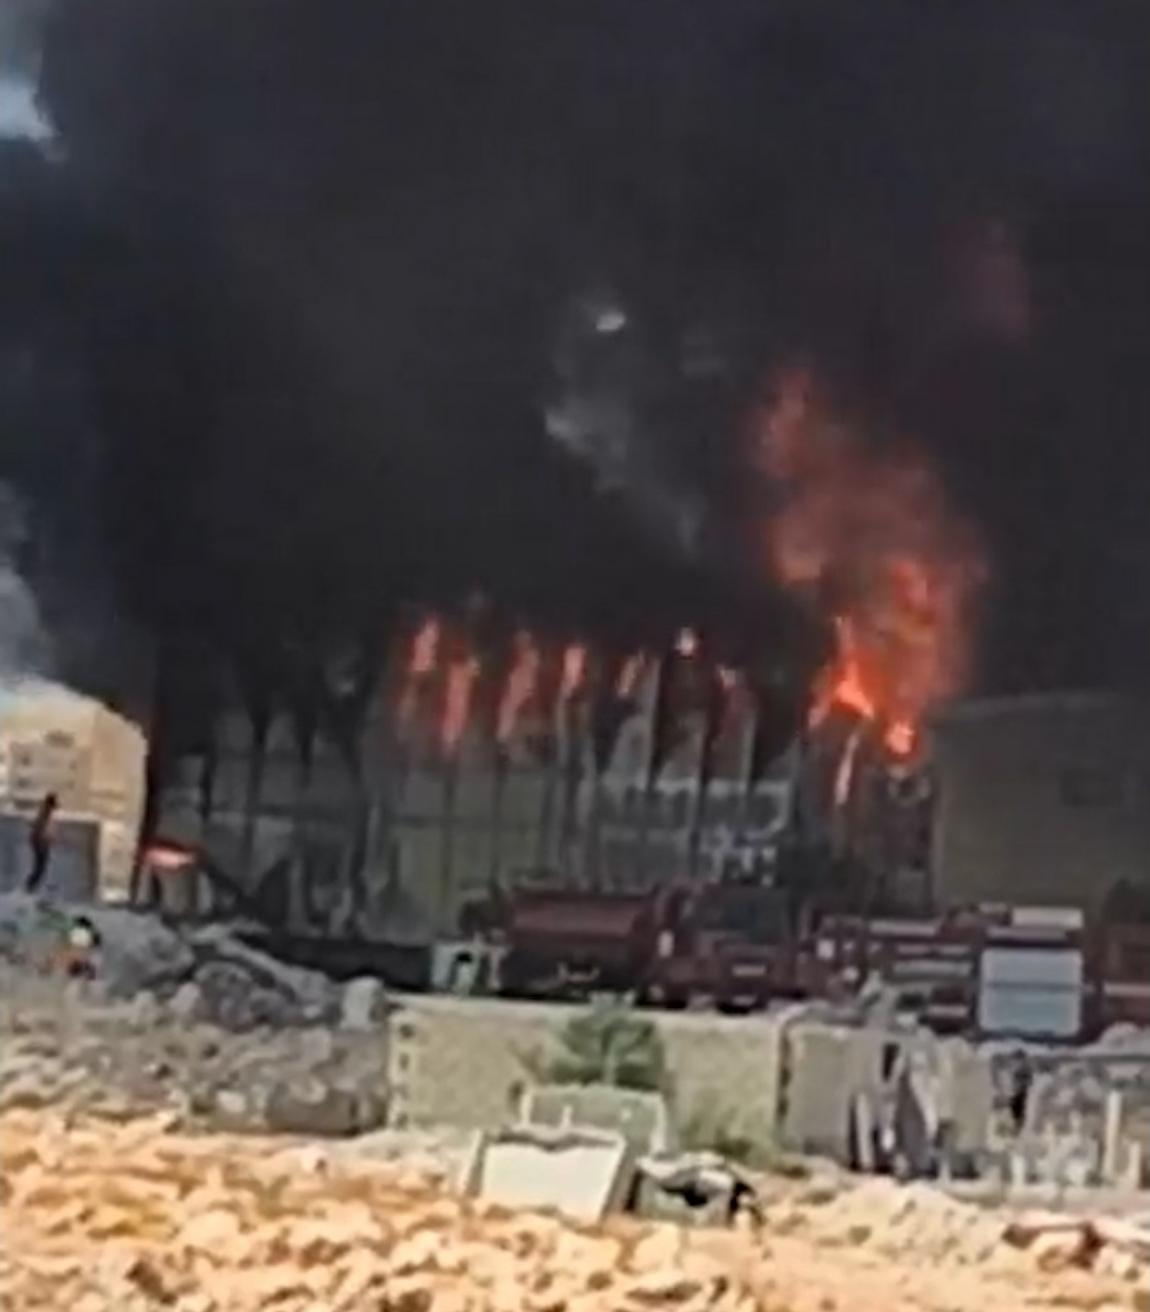 حريق مصنع دهانات في الزرقاء
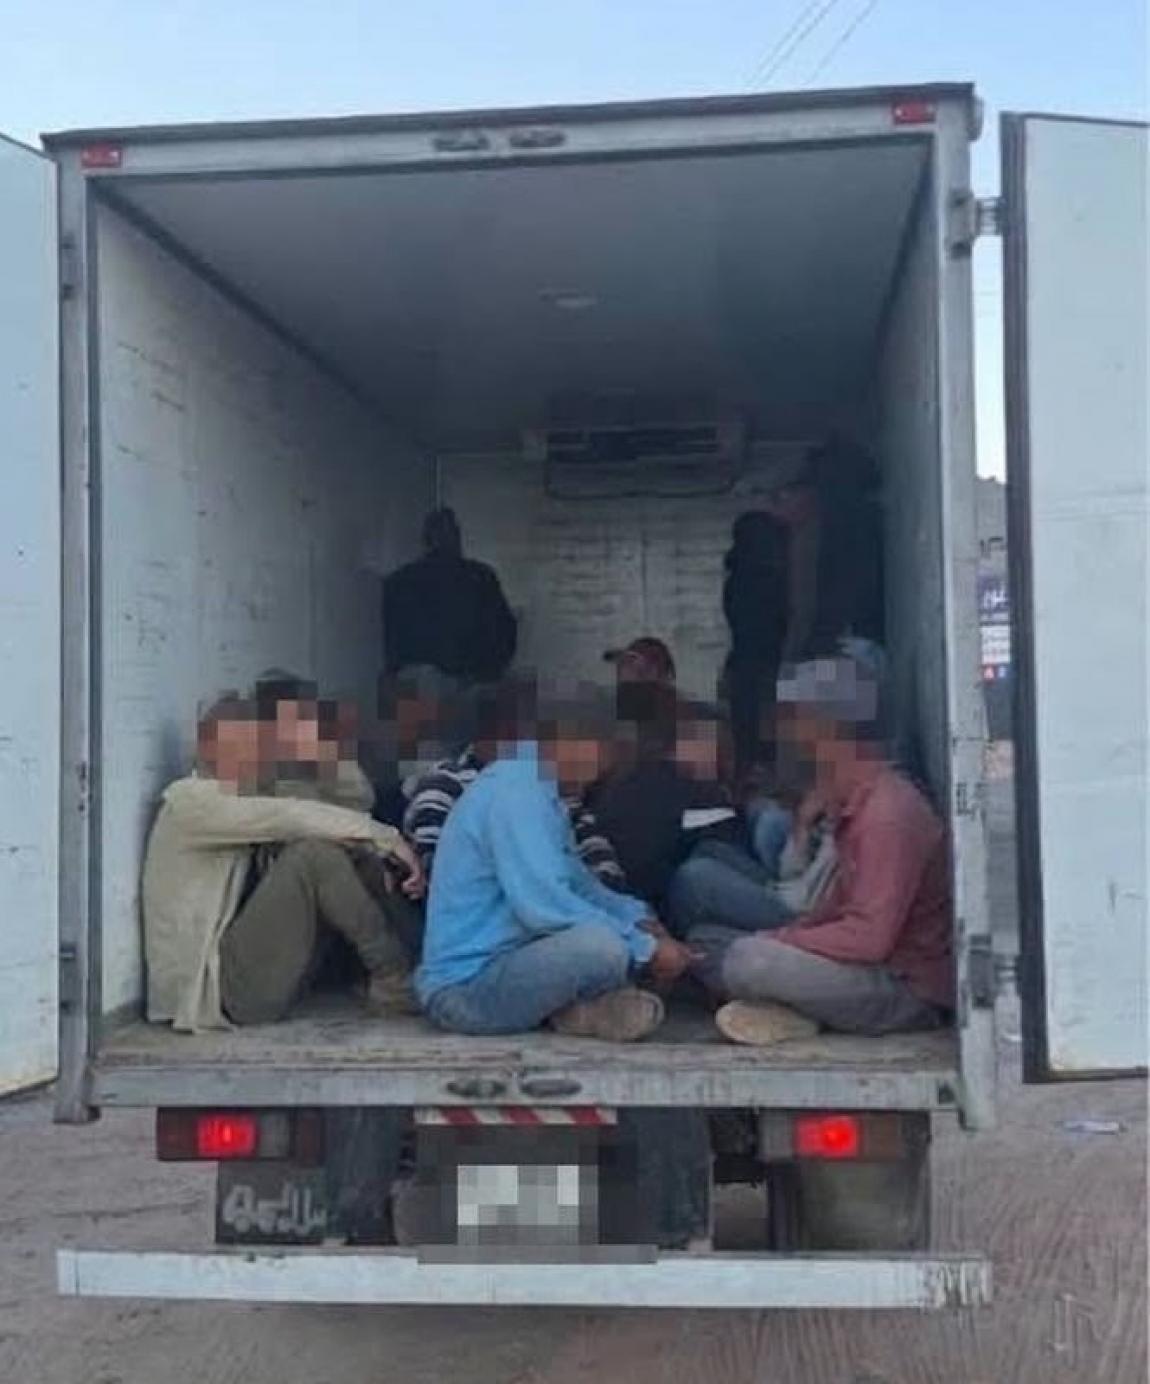 ضبط مركبة شحن تحمل 26 راكبا في الصندوق الخلفي
 ارتفاع أسعار الذهب محليا إلى 87.10 دينارا للغرام
 رجل أعمال روسي يمول جزء من حفل زفاف نجل ترامب