جراءة نيوز - رد دار الافتاء العام حول سؤال وجهه احد المواطنين حول قيامه بتقديم معاملة شراء شقة وفق نظام الإجارة المنتهية بالتمليك، حيث قام المصرف باقتطاع القسط الأول من الشقة، مع أني لم أتملك الشقة بعد، والمعاملة لم تنته بعد من قبل موظف البنك، فهل هذا جائز شرعاً؟
الجواب :
الحمد لله، والصلاة والسلام على سيدنا رسول الله
الأصل أن الأجرة تستحق في عقود الإجارة بتسليم العين للمستأجر، وإذا تم خصم أية مبالغ قبل هذا تدخل في إطار ضمان الجدية، وهي الدفعات التي تستقطع قبل البيع في عقد المرابحة للآمر بالشراء، أو في عقد الإجارة المنتهية بالتمليك، ومصطلح "هامش الجدية" وهو كما عرفته [المعايير الشرعية للمؤسسات المالية الإسلامية] (المعيار الشرعي رقم: 8): "مبلغ نقدي يدفعه العميل بطلب من المؤسسة مــن أجل أن تتأكد من القدرة المالية للعميل، وكذلك لتطمئن علــى إمكان تعويضها عن الضرر اللاحــق بها في حال نكول العميل عن وعــده الملزم" انتهى بتصرف يسير.
والمستند الشرعي لمبلغ هامش الجدية أنه من قبيل التوثق لما قد يلحق من ضرر، فتحفظ هذه المبالغ أمانة عند البنك حتى يتم العقد، فإذا تم العقد بين البنك والعميل احتسبت مبالغ هامش الجدية من الثمن، وأما إذا لم يتم العقد فيقوم البنك بخصم مقدار الضرر الفعلي الذي عاد عليه جراء نكول العميل.
وعليه؛ فلا حرج في الدفعات التي يقدمها العميل قبل توقيع عقد التأجير التمويلي، إذا اعتبرت أمانة عند البنك. والله تعالى أعلم.


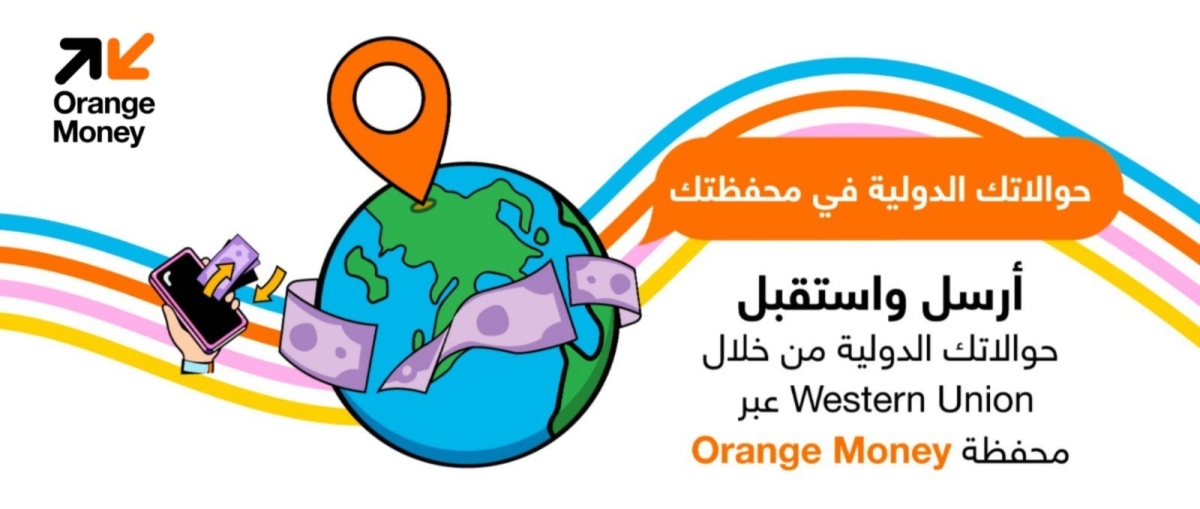 Orange Money الأولى في الأردن لاستقبال حوالات ويسترن يونيون وإرسالها إلكترونياً بالتعاون مع مشربش للصرافة
 عمان الأهلية .. قصة نجاح أردنية استثنائية!!
 "المعاصر": تباطؤ انطلاقة موسم الزيتون لانخفاض نسبة الزيت بالثمار
 "الأغذية العالمي" يقدم مساعدات لـ78 ألف لاجئ في الأردن خلال أيلول
 الأمانة: نعمل على منصة ذكية لرصد الحركة المرورية كل دقيقتين
 النقل البري: مشروع قطار خفيف يربط المحطة بالمطار
 الأربعاء .. طقس لطيف الحرارة في أغلب المناطق وفرصة لزخات مطرية
 عيادة زين المجانية المتنقّلة تقدّم خدماتها الصحية في معان